Les erreurs comptables les plus fréquentes des associations et comment les éviter
Introduction
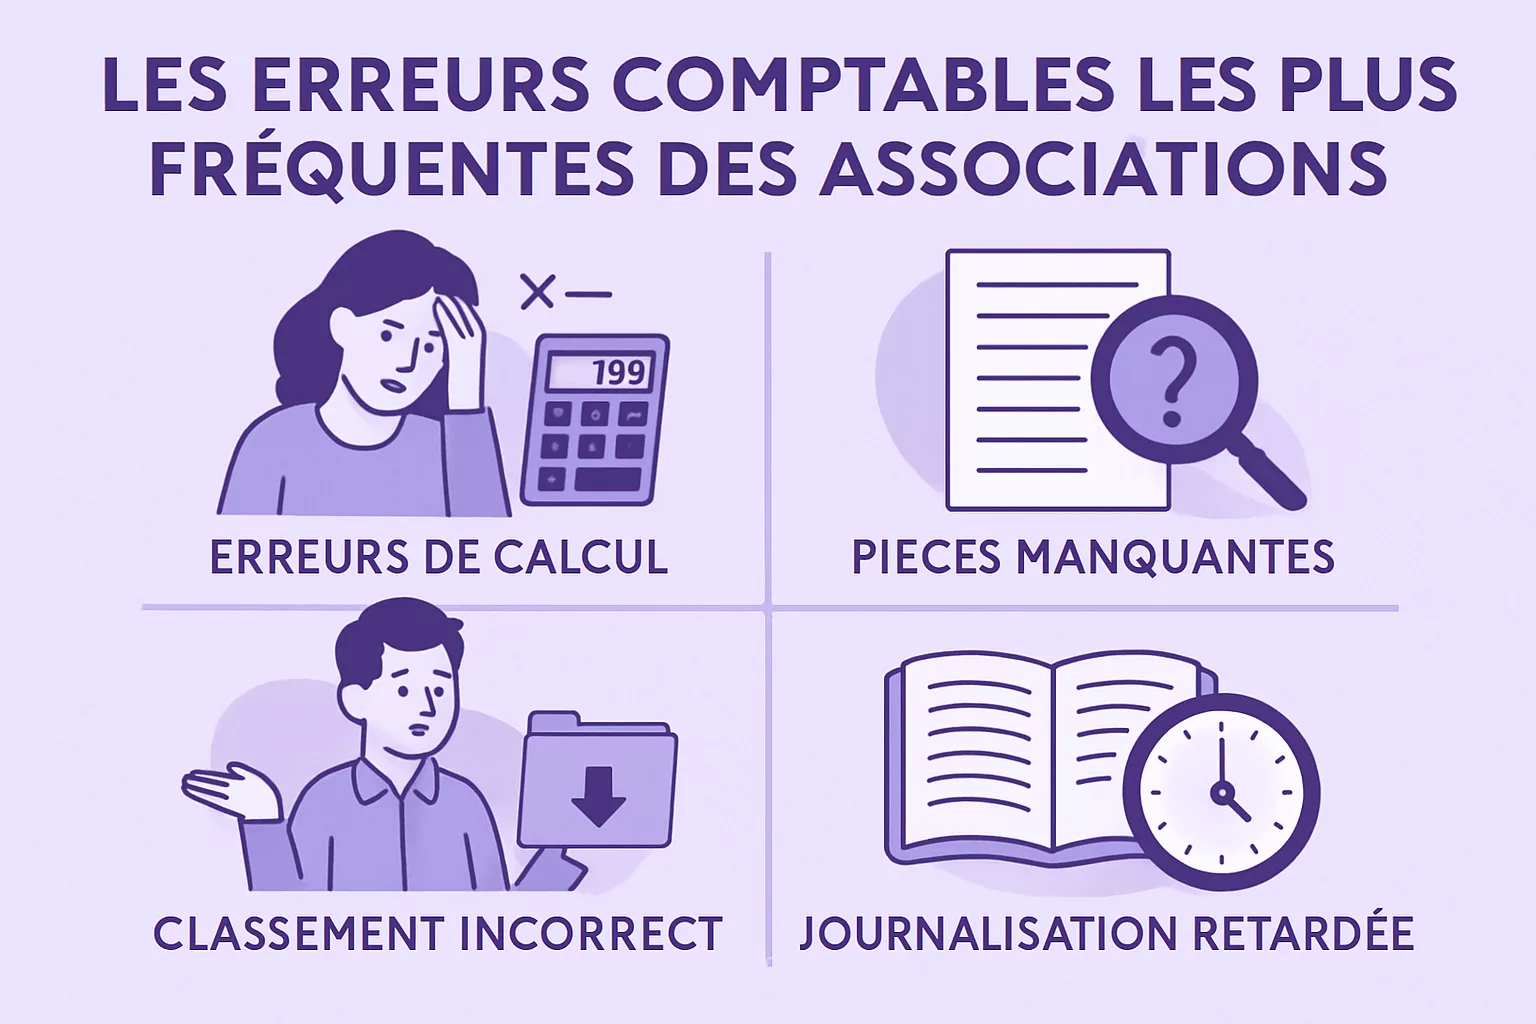
La comptabilité d'une association loi 1901 n'est pas toujours simple à tenir, surtout quand les moyens humains sont limités et que les trésoriers changent régulièrement. Pourtant, une comptabilité fiable est essentielle pour garantir la transparence, respecter les obligations légales et préserver la confiance des adhérents, des financeurs et des partenaires. Cet article identifie les erreurs comptables association les plus fréquentes, explique leurs conséquences et propose des actions concrètes pour les corriger et les prévenir.
1. Mélanger les comptes personnels et ceux de l'association
Une des erreurs les plus répandues consiste à utiliser des comptes bancaires ou des moyens de paiement personnels pour des dépenses ou recettes de l'association. Ce mélange complique le suivi, rend la justification des dépenses difficile et peut entraîner des remises en cause lors d'un contrôle ou d'un audit.
Conséquences : perte de traçabilité, risque fiscal ou social, difficulté à reconstituer l'historique comptable et à produire des justificatifs pour les subventions.
Actions correctives : ouvrir un compte bancaire dédié à l'association, exiger des notes de frais avec pièces justificatives pour les remboursements, documenter chaque opération et, si nécessaire, effectuer des écritures de régularisation pour retracer les mouvements effectués à titre personnel.
2. Enregistrements comptables tardifs ou incomplets
Beaucoup d'associations enregistrent leurs opérations de manière irrégulière ou tardive. Les écritures comptables laissées en suspens favorisent les omissions et les erreurs de saisie et compliquent la réconciliation des comptes bancaires.
Conséquences : erreurs de solde, impossibilité de suivre la trésorerie en temps réel, risque de découverts et perte de crédibilité auprès des partenaires.
Actions correctives : planifier des sessions de saisie régulières (hebdomadaires ou mensuelles), utiliser un logiciel de comptabilité simple et adapté, et mettre en place une procédure de suivi des pièces justificatives manquantes.
3. Absence ou mauvaise tenue du livre de banque et du journal de trésorerie
Le livre de banque et le journal de trésorerie sont des outils de base pour suivre les mouvements financiers. Leur absence ou leur mauvaise tenue empêche une vision fiable des flux et complique les rapprochements bancaires.
Conséquences : erreurs dans l'écriture des opérations, omission de charges ou de produits, difficulté à préparer le bilan et le compte de résultat.
Actions correctives : tenir un registre clair et daté, réaliser des rapprochements bancaires au moins une fois par mois et conserver toutes les pièces classées par date et par type d'opération.
4. Mauvaise classification des comptes
Classer une recette ou une dépense dans le mauvais compte (par exemple enregistrer une subvention en produit exceptionnel plutôt qu'en subvention d'exploitation) fausse l'analyse financière. Les erreurs de ventilation entre comptes 6 et 7 ou entre charges d'exploitation et charges exceptionnelles sont fréquentes.
Conséquences : états financiers non conformes, interprétation erronée de la situation financière, difficulté à justifier des demandes de subvention.
Actions correctives : se référer au plan comptable général adapté aux associations, élaborer un plan comptable interne simplifié et former la personne en charge de la saisie aux règles de classification les plus fréquentes.
5. Omission de pièces justificatives
Ne pas conserver factures, contrats, bons de commande ou relevés peut mettre l'association en difficulté lors d'un contrôle. Les justificatifs sont indispensables pour prouver la réalité d'une dépense ou d'un produit.
Conséquences : impossibilité de justifier un remboursement, risque de remise en cause d'une dépense financée par une subvention, obligations de remboursement auprès d'un financeur.
Actions correctives : instaurer une politique d'archivage numérique et papier, exiger des justificatifs pour toute dépense, et mettre en place un dossier pour chaque projet ou action financée.
6. Mauvaise gestion des subventions et des financements affectés
Les erreurs surviennent souvent lorsqu’on ne suit pas la ventilation des subventions ou qu’on utilise des fonds affectés pour d'autres finalités. Une subvention dédiée doit être utilisée conformément à la décision du financeur et justifiée spécifiquement.
Conséquences : risque de redressement ou de restitution des sommes perçues, perte de confiance et impact sur le financement futur.
Actions correctives : créer des comptes dédiés par projet ou par source de financement, produire des comptes rendus financiers spécifiques, et vérifier régulièrement l'affectation des dépenses par rapport aux engagements pris.
7. Négligence des immobilisations et amortissements
Les associations oublient parfois d'enregistrer les immobilisations ou de calculer correctement les amortissements. Cela fausse le patrimoine et le résultat comptable.
Conséquences : bilan incomplet, sous-estimation des charges annuelles et mauvaise évaluation des ressources nécessaires au renouvellement des équipements.
Actions correctives : inventorier les immobilisations, définir des durées d'amortissement pertinentes, et planifier les écritures d'amortissement annuelles.
8. Absence de contrôles internes et de séparation des fonctions
Dans de nombreuses petites associations, la même personne reçoit les fonds, signe les paiements et tient la comptabilité. Cette concentration des tâches augmente le risque d'erreur ou de fraude.
Conséquences : risques financiers, conflits d'intérêts, et difficulté à détecter des irregularités.
Actions correctives : mettre en place une séparation des tâches adaptée (validation par le président ou le trésorier adjoint), demander deux signatures pour les paiements au-delà d'un seuil, et instituer des vérifications périodiques par des membres non impliqués dans la gestion quotidienne.
9. Non-respect des obligations déclaratives
Certaines associations omettent de déposer des comptes annuels, de tenir une assemblée générale régulière ou de faire les déclarations fiscales et sociales nécessaires. Même si de nombreuses associations ne sont pas assujetties à l'impôt sur les sociétés, des obligations existent (ex : TVA, taxes sur les salaires, déclarations URSSAF pour les emplois rémunérés).
Conséquences : pénalités, intérêts de retard et mise en cause de la responsabilité des dirigeants.
Actions correctives : établir un calendrier des obligations, externaliser certaines déclarations si nécessaire, et s'assurer que les dates clés (AG, transmission des comptes) sont respectées.
10. Défaut de communication et de transparence
Ne pas communiquer régulièrement sur la situation financière à l'assemblée générale ou au conseil d'administration est une source d'incompréhension et de défiance. La transparence renforce la confiance et facilite la gouvernance.
Conséquences : manque d'adhésion des membres, contestations lors des assemblées et difficultés à mobiliser des bénévoles pour la gestion financière.
Actions correctives : produire des rapports simples et réguliers, présenter un budget prévisionnel clair, et expliquer les enjeux financiers des projets.
Comment corriger les erreurs détectées
Lorsqu'une erreur est identifiée, il convient d'agir rapidement et méthodiquement :
- Identifier et documenter l'erreur avec preuves et dates.
- Effectuer les écritures de régularisation en respectant le principe de sincérité et d'image fidèle.
- Informer le conseil d'administration et, si besoin, l'assemblée générale.
- Mettre en place des mesures correctrices pour éviter la récurrence (procédures, formation, contrôles internes).
Dans les cas graves, il peut être nécessaire de faire appel à un expert-comptable pour fiabiliser les comptes et accompagner la mise en conformité.
Prévention : bonnes pratiques comptables pour les trésoriers et dirigeants
La prévention des erreurs passe par des gestes simples et durables :
- Utiliser un logiciel de comptabilité adapté aux associations pour automatiser la saisie et les rapprochements.
- Documenter les procédures internes et former les personnes en charge.
- Planifier des revues périodiques (rapprochements bancaires, points budgetaires, clôtures mensuelles).
- Mettre en place une gestion des pièces et une politique d'archivage conforme aux exigences légales.
- Instaurer une séparation des tâches et des contrôles réguliers par des membres non exécutifs.
Conclusion
Les erreurs comptables association sont fréquentes mais évitables. En appliquant des processus simples, en utilisant des outils adaptés et en instaurant des contrôles internes, les trésoriers et dirigeants peuvent assurer une gestion transparente et fiable. Une comptabilité bien tenue protège l'association, facilite l'accès aux financements et renforce la confiance des parties prenantes.
Pour alléger la gestion quotidienne et réduire le risque d'erreurs, pensez à adopter une solution logicielle conçue pour les associations. Essayer un outil intuitif et sécurisé peut transformer la tenue comptable et libérer du temps pour les actions de terrain.
Essayez Quonta aujourd'hui : simplifiez la comptabilité de votre association et bénéficiez d'une interface pensée pour les besoins des trésoriers et dirigeants. Inscrivez-vous dès maintenant sur https://quonta.fr/inscription